Oskar - Dein ETF Sparplan

- 990.00 Bewertungen
- 4,6
- Downloads
- 100.000+
Unsere Einschätzung zu Oskar - Dein ETF Sparplan — Mobxio besuchen
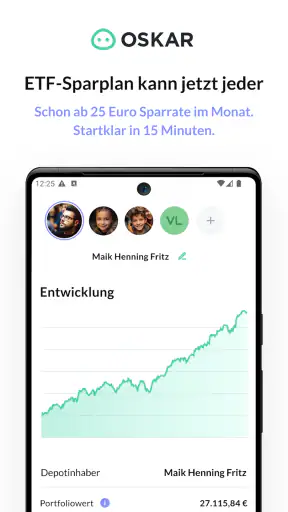
Wer regelmäßig Geld zurücklegen möchte, aber sich von Wertpapierdepots, Fondsbezeichnungen und vielen einzelnen Entscheidungen abschrecken lässt, findet in Oskar – Dein ETF Sparplan einen bewusst einfachen Einstieg. Ich habe die App als Finanzanwendung ausprobiert und dabei vor allem darauf geachtet, ob sie den Weg vom guten Vorsatz zum laufenden Sparen wirklich verkürzt. Mein Eindruck: Sie richtet sich nicht an Menschen, die jeden Markttrend selbst analysieren wollen, sondern an Nutzer, die einen ETF-Sparplan möglichst unkompliziert in ihren Alltag einbauen möchten.
Die Anwendung stammt von oskar.de GmbH und ist kostenlos erhältlich. Das ist für die Nutzung der App selbst ein wichtiger Punkt: Für den Download und den Zugang wird kein Kaufpreis verlangt. Gleichzeitig sollte man den Begriff „kostenlos“ bei einer Finanz-App sauber einordnen. Die App ist kein kostenloses Geldanlageprodukt, sondern eine digitale Oberfläche für ein Finanzthema. Ob bei der eigentlichen Geldanlage weitere Kosten, Bedingungen oder Auswirkungen entstehen, sollte man vor dem Start direkt in den aktuellen Vertrags- und Preisangaben prüfen. Genau diese Trennung zwischen kostenlosem App-Zugang und möglichem Aufwand rund um die Geldanlage ist entscheidend.
Mein Eindruck vom Einstieg und vom täglichen Umgang
Der erste Vorteil liegt für mich in der klaren Ausrichtung. Statt die Anwendung mit Kurslisten, Nachrichten und komplizierten Depotfunktionen zu überladen, steht der Sparplan im Mittelpunkt. Das passt zu einem Nutzer, der nicht täglich handeln, sondern regelmäßig sparen möchte. Wer bereits weiß, dass er langfristig Geld beiseitelegen will, wird dadurch weniger leicht von Nebensachen abgelenkt.
Die App gehört in den Bereich Finanzen und ist für Android ab Version 9 vorgesehen. Sie ist damit nicht auf ein sehr neues Gerät beschränkt, was den Einstieg für viele Android-Nutzer erleichtert. Im App-Store wird sie mit einer durchschnittlichen Bewertung von 4,6 bei rund 7.300 Bewertungen geführt. Diese Resonanz passt zu meinem Eindruck von der Grundidee: Die Einfachheit ist der stärkste Teil des Produkts, besonders für Menschen, die mit klassischen Finanz-Apps schnell überfordert sind.
Beim Einrichten würde ich mir trotzdem Zeit nehmen und nicht einfach jede Auswahl möglichst schnell bestätigen. Bei einem Sparplan geht es nicht nur darum, einen Betrag festzulegen. Man sollte sich vorher überlegen, welches Geld wirklich langfristig entbehrlich ist, wie regelmäßig man sparen kann und ob kurzfristige Ausgaben bereits durch eine Rücklage abgedeckt sind. Die App kann den Prozess vereinfachen, aber sie ersetzt nicht diese persönliche Entscheidung.
Für wen die reduzierte Oberfläche sinnvoll ist
Besonders angenehm finde ich den Ansatz für Einsteiger. Wer bisher nur ein Girokonto nutzt und beim Wort ETF sofort an Börsenhandel denkt, bekommt einen deutlich geradlinigeren Zugang. Statt einzelne Wertpapiere selbst auszuwählen und laufend zu beobachten, steht die regelmäßige Geldanlage als Gewohnheit im Vordergrund. Das kann psychologisch hilfreicher sein als eine Plattform, die ständig neue Kurse und Handlungsmöglichkeiten zeigt.
Ein realistisches Beispiel ist ein Berufseinsteiger, der nach dem Gehaltseingang automatisch einen festen Betrag für die Zukunft zurücklegen möchte. Er muss nicht jeden Monat erneut überlegen, ob er investieren soll. Die eigentliche Stärke liegt dann nicht in einer spektakulären Einzelfunktion, sondern darin, dass aus einer Absicht ein wiederkehrender Ablauf wird. Ich würde den Sparbetrag allerdings so wählen, dass er auch in einem Monat mit unerwarteten Rechnungen nicht sofort wieder geändert oder pausiert werden muss.
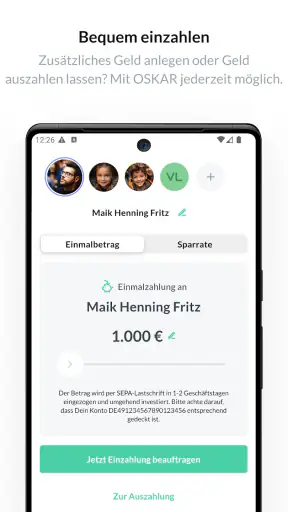
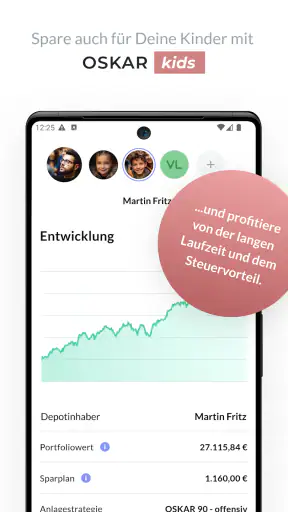
Auch Eltern oder Angehörige, die für ein langfristiges Ziel sparen möchten, könnten von der übersichtlichen Ausrichtung profitieren. Hier ist aber besondere Aufmerksamkeit nötig: Sobald mehrere Personen, besondere Kontomodelle oder rechtliche Fragen eine Rolle spielen, sollte man die konkreten Voraussetzungen direkt prüfen. Die einfache Bedienung darf nicht dazu verleiten, eine komplexe finanzielle Situation als Standardfall zu behandeln.
Was die kostenlose App tatsächlich wertvoll macht
Der Wert entsteht für mich vor allem durch die Verringerung von Reibung. Bei einer herkömmlichen Lösung muss man häufig ein Depot auswählen, sich mit verschiedenen ETF-Angeboten beschäftigen, Sparintervalle vergleichen und sich selbst darum kümmern, dass die Entscheidung nicht nach kurzer Zeit wieder liegen bleibt. Oskar konzentriert sich stärker auf den betreuten Sparplan-Gedanken. Das ist bequem, wenn man bewusst weniger Einzelschritte übernehmen möchte.
Diese Bequemlichkeit hat einen praktischen Nebeneffekt: Sie kann helfen, emotionale Entscheidungen zu vermeiden. Wer täglich in ein Depot schaut, reagiert leichter auf steigende oder fallende Kurse. Eine App, deren Hauptzweck das regelmäßige Sparen ist, lädt weniger zum spontanen Aktionismus ein. Für mich ist das ein nicht sofort sichtbarer Vorteil, weil langfristiges Sparen oft eher an fehlender Konsequenz als an fehlenden Informationen scheitert.
Die aktuelle Version 3.2.1 zeigt außerdem, dass die Anwendung nicht bei ihrem ursprünglichen Veröffentlichungsstand geblieben ist. Sie ist seit dem 1. März 2019 verfügbar und hat sich damit über mehrere Jahre im App-Angebot gehalten. Im Store werden über 100.000 Installationen ausgewiesen. Das macht sie nicht automatisch zur besten Lösung, gibt aber einen brauchbaren Hinweis darauf, dass sie nicht nur für einen sehr kleinen Kreis gedacht ist.
Für mich ist wichtig, dass man den Preis der App nicht mit der Rendite oder den Gesamtkosten der Geldanlage verwechselt. Der Download ist gratis, aber die Entscheidung für einen Sparplan sollte sich nicht allein an diesem kostenlosen Zugang orientieren. Bei Finanzprodukten zählen ebenso die Bedingungen, die Auswahl, die laufenden Kosten und die Frage, wie flexibel man mit dem Geld umgehen kann. Diese Punkte gehören vor dem Abschluss in den persönlichen Vergleich mit anderen Angeboten.
Der entscheidende Vergleich mit klassischen Depots
Im Vergleich zu einem klassischen Wertpapierdepot ist Oskar vor allem dann interessant, wenn ich möglichst wenig selbst konfigurieren möchte. Ein normales Depot bietet mir meist mehr Auswahl und Kontrolle. Ich kann dort einzelne ETFs vergleichen, bestimmte Indizes auswählen, Sparraten anpassen und mehrere Anlagen nebeneinander verwalten. Diese Freiheit ist wertvoll, wenn ich mich eingearbeitet habe und genau weiß, welche Struktur ich möchte.
Der Nachteil eines klassischen Depots besteht darin, dass die Verantwortung stärker bei mir liegt. Ich muss mich selbst informieren, Entscheidungen treffen und prüfen, ob mein Sparplan noch zu meinem Ziel passt. Oskar kann hier eine angenehmere Alternative sein, wenn die eigene Priorität „regelmäßig und einfach“ lautet. Wer dagegen die genaue Zusammensetzung selbst bestimmen möchte, könnte die stärker vereinfachte Lösung als Einschränkung erleben.
Auch ein normales Sparkonto erfüllt einen anderen Zweck. Es ist für kurzfristige Rücklagen und planbare Ausgaben häufig verständlicher, während ein ETF-Sparplan eher zu einem längeren Anlagehorizont passt und Wertschwankungen mit sich bringen kann. Ich würde deshalb nicht das gesamte Notfallgeld in einen solchen Sparplan verschieben. Für die monatliche Miete, eine anstehende Reparatur oder eine kurzfristig benötigte Reserve ist ein leicht zugängliches Konto meist die passendere erste Station.
Wo die Einfachheit an ihre Grenzen kommt
Die größte Schwäche ist gleichzeitig die zentrale Produktentscheidung: Weniger Auswahl bedeutet weniger eigene Kontrolle. Wenn ich mehrere ETF-Strategien vergleichen, bestimmte Regionen ausschließen oder ein Depot aus eigenen Bausteinen zusammenstellen möchte, reicht ein stark geführter Ansatz möglicherweise nicht aus. Die App ist dann nicht schlecht, sondern schlicht für ein anderes Bedürfnis gebaut.
Eine weitere Grenze liegt in der Erwartung an die Bedienung. Eine einfache Oberfläche kann den Einstieg erleichtern, aber sie darf nicht den Eindruck erzeugen, Geldanlage sei ohne Risiko oder ohne Lernaufwand. Auch bei einem automatisierten Sparplan bleibt es wichtig, die eigene Risikotoleranz und den Anlagehorizont zu verstehen. Ich würde die App daher nicht als Ersatz für jede Information betrachten, sondern als Werkzeug, das die Umsetzung einer bereits grundsätzlich verstandenen Entscheidung vereinfacht.
Wer sein Geld oft benötigt, sollte ebenfalls vorsichtig sein. Ein Sparplan passt schlecht zu einem Nutzer, der in wenigen Monaten auf den gesamten Betrag zugreifen möchte oder bei jeder Kursschwankung nervös wird. In diesem Fall wäre eine liquide Rücklage oder eine andere, besser zum kurzfristigen Ziel passende Lösung wahrscheinlich sinnvoller. Der kostenlose Zugang ändert nichts daran, dass die Anlageentscheidung selbst langfristig gedacht werden sollte.
Auch die Frage nach den Gesamtkosten würde ich nicht überspringen. Weil die App kostenlos angeboten wird, kann leicht der Eindruck entstehen, das gesamte Angebot sei ohne Kosten. Für eine faire Bewertung muss ich aber zwischen der App als Software und dem dahinterliegenden Finanzprodukt unterscheiden. Vor dem Start würde ich daher die aktuellen Angaben zu Gebühren, Bedingungen, Auszahlungen und Änderungen genau lesen. Das ist keine übertriebene Vorsicht, sondern bei jeder Geldanlage normale Sorgfalt.
Konkrete Arbeitsweise für einen vernünftigen Start
Mein erster Tipp wäre, das Ziel vor der Registrierung in einem Satz zu formulieren: Geht es um langfristigen Vermögensaufbau, eine spätere größere Ausgabe oder um das Sparen für ein Familienmitglied? Je klarer das Ziel, desto leichter lässt sich beurteilen, ob ein ETF-Sparplan überhaupt passt. Ohne Ziel wird die App schnell nur zu einem weiteren Finanzkonto, dessen Sinn man nach einigen Monaten nicht mehr genau kennt.
Als zweiten Schritt würde ich den Sparbetrag nicht nach dem maximal möglichen Betrag auswählen, sondern nach dem Betrag, der dauerhaft realistisch ist. Ein kleinerer, stabiler Beitrag ist im Alltag oft besser als ein ambitionierter Start, der nach der nächsten unerwarteten Rechnung wieder pausiert werden muss. Diese Vorgehensweise nutzt die Stärke der App: Sie soll eine Gewohnheit unterstützen, nicht jeden Monat neuen finanziellen Druck erzeugen.
Drittens würde ich einen festen Prüftermin für die eigenen Lebensumstände einplanen, statt täglich auf die Anlage zu schauen. Eine Gehaltserhöhung, ein Umzug, ein Kredit oder eine größere familiäre Verpflichtung können den passenden Sparbetrag verändern. Die App nimmt mir die laufende Ausführung ab, aber nicht die Verantwortung, gelegentlich zu prüfen, ob die Entscheidung noch zu meinem Leben passt.
Ein weniger offensichtlicher Trade-off betrifft die Bequemlichkeit beim Wechsel. Je stärker eine Lösung den Prozess für mich bündelt, desto wichtiger ist es, vorab zu verstehen, wie Änderungen, Pausen oder eine Beendigung funktionieren. Ich würde diese Abläufe schon beim Einstieg suchen und nicht erst dann, wenn ich das Geld dringend brauche. Gerade bei langfristigen Produkten ist Flexibilität ein ebenso wichtiges Kriterium wie die einfache Einrichtung.
Bedienkomfort, Vertrauen und Zielgruppe
Die hohe durchschnittliche Bewertung und die große Zahl an Bewertungen sprechen dafür, dass viele Nutzer mit dem grundsätzlichen Zugang zurechtkommen. Ich würde daraus aber keine persönliche Empfehlung für jeden ableiten. Zufriedenheit hängt bei einer Finanz-App stark davon ab, ob jemand Einfachheit oder maximale Entscheidungsfreiheit sucht. Ein Einsteiger kann dieselbe Begrenzung als angenehm empfinden, die ein erfahrener Anleger als störend wahrnimmt.
Die Altersfreigabe USK ab 0 Jahren beschreibt die Einstufung der App, nicht die finanzielle Eignung für jedes Alter. Für mich ist das ein wichtiger Unterschied. Minderjährige, Familienkonten oder Sparziele im Namen anderer Personen können zusätzliche Fragen aufwerfen. Die Freigabe sagt nichts darüber aus, ob jede Funktion von jeder Person selbstständig genutzt werden kann oder ob bestimmte Voraussetzungen gelten.
Ich würde die Anwendung außerdem nicht mit einem normalen Haushaltsbuch verwechseln. Sie hilft beim Thema ETF-Sparen, aber sie ersetzt keine vollständige Budgetplanung. Wer am Monatsende regelmäßig zu wenig Geld zur Verfügung hat, sollte zuerst Einnahmen, Fixkosten und Rücklagen ordnen. Ein automatischer Sparplan ist nur dann hilfreich, wenn der gewählte Betrag in den gesamten Finanzalltag passt.
Für erfahrene Anleger, die bereits ein Depot besitzen, ist der Wechsel ebenfalls nicht automatisch sinnvoll. Wenn die eigene Lösung günstige Bedingungen, die gewünschte ETF-Auswahl und eine gute Übersicht bietet, bringt eine zusätzliche App möglicherweise mehr Verwaltung als Nutzen. Interessant wird Oskar eher dann, wenn der bisherige Prozess zu kompliziert ist oder das regelmäßige Sparen bisher immer wieder an manuellen Entscheidungen scheitert.
Mein Urteil: kostenloser Zugang, aber keine Entscheidung ohne Prüfung
Ich sehe Oskar als zugängliche Finanz-App für Menschen, die einen ETF-Sparplan nicht selbst aus vielen Einzelteilen zusammensetzen möchten. Die kostenlose Nutzung senkt die Einstiegshürde, und die klare Ausrichtung kann dabei helfen, langfristiges Sparen in den Alltag zu integrieren. Besonders überzeugend ist der Ansatz für Nutzer, die weniger handeln und mehr konsequent automatisieren wollen.
Gleichzeitig würde ich die App nicht allein wegen des kostenlosen Downloads auswählen. Vor der Eröffnung sollte ich die konkreten Kosten und Bedingungen der Geldanlage prüfen, den Anlagehorizont festlegen und eine ausreichende kurzfristige Rücklage behalten. Wer maximale Auswahl, individuelle ETF-Zusammenstellung oder häufige Transaktionen sucht, ist mit einem klassischen Depot wahrscheinlich besser bedient.
Mein persönliches Fazit fällt deshalb differenziert aus: Oskar ist eine gute Abkürzung zum regelmäßigen Sparen, aber keine Abkürzung für die eigene finanzielle Verantwortung. Für Einsteiger mit einem langfristigen Ziel kann genau diese Reduktion sehr wertvoll sein. Wenn ich jedoch kurzfristig auf mein Geld angewiesen bin, jede Anlageentscheidung selbst steuern möchte oder Gebühren und Bedingungen nicht sorgfältig prüfen will, würde ich den Sparplan überspringen und zunächst nach einer passenderen Alternative suchen.
Wer sich in dieser Zielgruppe wiedererkennt, kann die kostenlose App als praktischen Startpunkt ansehen. Ich würde sie installieren, das Ziel und den monatlich tragbaren Betrag vorher festlegen und die Vertragsdetails aufmerksam lesen. So bleibt die einfache Bedienung ein echter Vorteil, ohne dass sie die wichtigen finanziellen Fragen verdeckt.
Die besten Seiten von Oskar - Dein ETF Sparplan
Wissenswertes zu Oskar - Dein ETF Sparplan
Du möchtest nicht die vollständige Bewertung lesen?
Klicke auf die Download-Schaltfläche
Oskar - Dein ETF Sparplan-FAQ
Was ist Oskar – Dein ETF-Sparplan und für wen eignet sich die App?
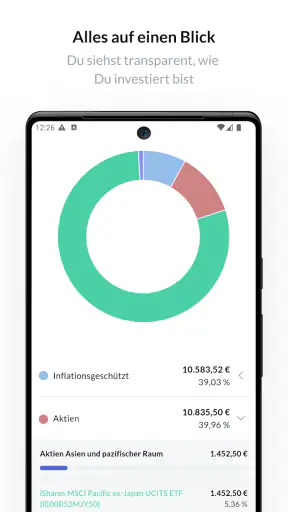
Oskar ist eine digitale Investmentlösung, mit der Nutzer regelmäßig Geld in ein breit gestreutes ETF-Portfolio investieren können. Die App richtet sich vor allem an Menschen, die langfristig Vermögen aufbauen möchten, ohne einzelne Aktien selbst auswählen und laufend überwachen zu müssen. Vor der Nutzung sollten Anlageziel, Zeithorizont und persönliche Risikobereitschaft sorgfältig geprüft werden.
Wie funktioniert der ETF-Sparplan bei Oskar?
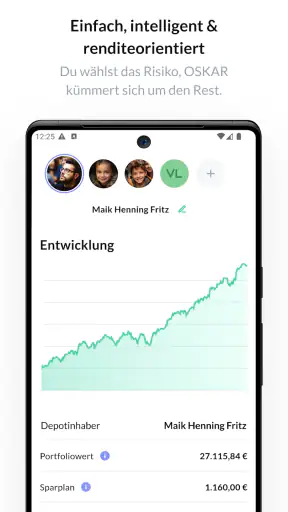
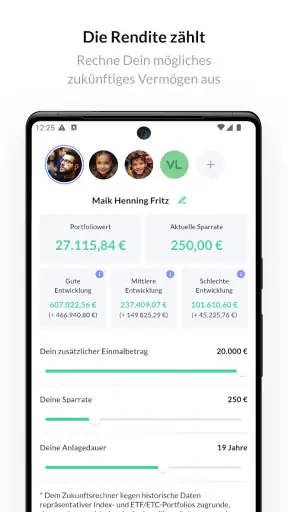
Nach der Registrierung und Legitimation wird ein persönliches Portfolio eingerichtet, das aus verschiedenen ETFs bestehen kann. Nutzer legen in der Regel einen Sparbetrag und ein gewünschtes Anlageprofil fest. Die Einzahlungen werden anschließend entsprechend der gewählten Strategie investiert. Je nach Angebot können Sparraten angepasst, pausiert oder verändert werden; die genauen Bedingungen sollten vor Abschluss geprüft werden.
Welche Kosten entstehen bei der Nutzung von Oskar?
Bei Oskar können unterschiedliche Kosten anfallen, beispielsweise eine Verwaltungsgebühr, Produktkosten der enthaltenen ETFs oder gegebenenfalls weitere Gebühren für bestimmte Leistungen. Die tatsächliche Höhe kann vom Anlagebetrag, Tarif und aktuellen Preisverzeichnis abhängen. Deshalb empfiehlt es sich, vor der Eröffnung eines Kontos die vollständige Gebührenübersicht aufmerksam zu lesen und auch laufende Kosten einzukalkulieren.
Wie sicher ist die Geldanlage mit Oskar und kann ich Verluste machen?
Eine ETF-Anlage ist keine garantierte Geldanlage. Der Wert des Portfolios kann abhängig von den Finanzmärkten steigen oder fallen, sodass zwischenzeitliche und auch dauerhafte Verluste möglich sind. ETFs bieten zwar eine breite Streuung, beseitigen aber nicht das Marktrisiko. Die Verwahrung der Wertpapiere erfolgt üblicherweise getrennt vom Unternehmensvermögen; trotzdem sollten Nutzer die rechtlichen Hinweise und Schutzregelungen genau prüfen.
Kann ich mein Geld jederzeit auszahlen lassen oder den Sparplan kündigen?
In vielen Fällen können Nutzer einen Sparplan pausieren, die Sparrate ändern oder eine Auszahlung beziehungsweise Kündigung veranlassen. Eine Auszahlung ist jedoch nicht immer sofort verfügbar, da zunächst Wertpapiere verkauft und abgerechnet werden müssen. Zusätzlich können steuerliche Folgen, Bearbeitungszeiten oder besondere Vertragsbedingungen eine Rolle spielen. Vor einer Entscheidung sollten die aktuellen Auszahlungs- und Kündigungsbedingungen kontrolliert werden.